

En un an, les perspectives du marché français de l’électricité se sont profondément retournées. Après être tombé sous les 50 €/MWh en février, le contrat annuel pour livraison en 2027 approche désormais 110 €/MWh. La hausse s’est surtout accélérée depuis l’été, sous l’effet de la flambée du gaz, des tensions géopolitiques et des incertitudes sur la production française. Les échéances 2028 et 2029 progressent également, mais restent très sensiblement moins chères.
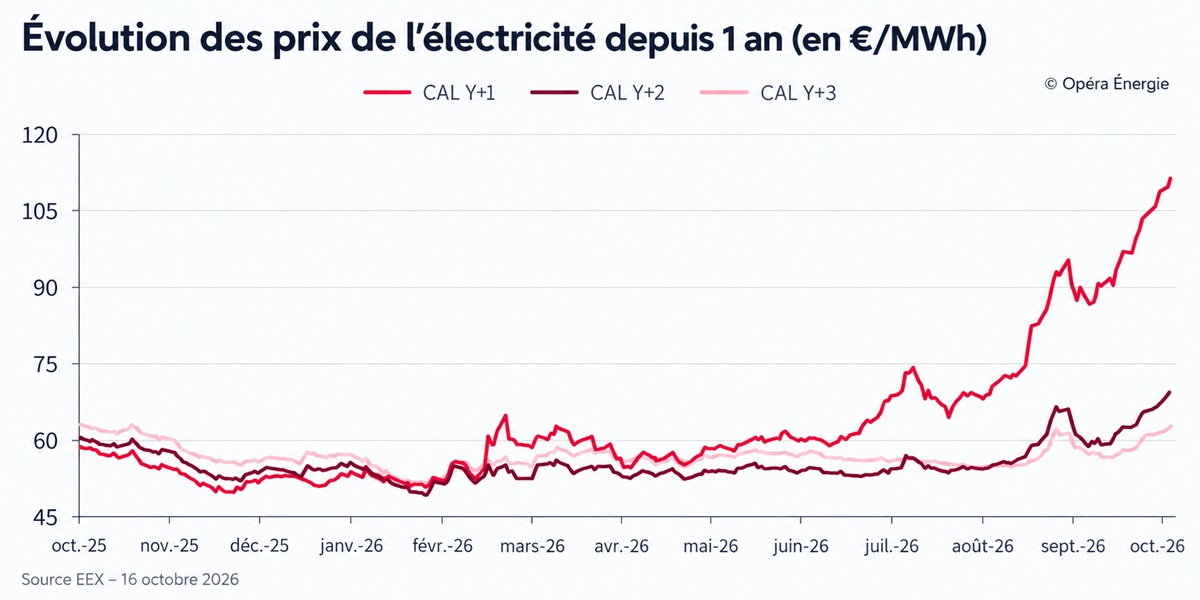
La courbe publiée par Opéra Énergie à partir des données du marché EEX illustre avec netteté le changement de climat intervenu sur le marché de gros français de l’électricité au cours des douze derniers mois.
Le contrat Cal Y+1, correspondant aujourd’hui à l’électricité livrée en continu pendant l’année 2027, évoluait encore autour de 55 à 60 €/MWh à l’automne 2025. Après une baisse progressive, il a atteint un point bas proche de 49 €/MWh en février 2026. Huit mois plus tard, la situation est radicalement différente : au 16 octobre, le Cal-27 atteint 109,61 €/MWh.
Plus qu’un doublement depuis février
Depuis son point bas de février, le prix de l’électricité pour 2027 a ainsi plus que doublé. Pendant le printemps, le marché était encore relativement stable, oscillant généralement entre 50 et 60 €/MWh. Une première tension apparaît en juillet, lorsque le Cal-27 dépasse brièvement 70 €/MWh.
Mais c’est à partir du mois d’août que l’accélération devient spectaculaire. Le contrat franchit 75 €/MWh, puis dépasse 90 €/MWh en septembre. Après un bref repli, une nouvelle poussée l’amène au-dessus de 105 €/MWh à la mi-octobre. Sur la seule semaine précédant le 16 octobre, le Cal-27 a encore gagné 7,27 %.
Le gaz entraîne l’électricité dans son sillage
Cette envolée est d’abord liée à celle du gaz européen. Le contrat gaz pour livraison en 2027 atteint désormais 70,06 €/MWh, en progression de 9 % en une semaine. Les inquiétudes portent notamment sur la reconstitution des stocks européens et sur les approvisionnements en gaz naturel liquéfié.
Les tensions autour du détroit d’Ormuz continuent de perturber les flux énergétiques venant du Golfe. À l’approche de l’hiver, la concurrence entre l’Europe et l’Asie pour accéder aux cargaisons disponibles constitue un facteur supplémentaire de tension. Même dans un système électrique français largement dominé par le nucléaire et les renouvelables, le prix du gaz reste déterminant pour les marchés européens de l’électricité, notamment lorsque les centrales thermiques sont nécessaires pour satisfaire la demande marginale.
Hydroélectricité et nucléaire sous surveillance
Des facteurs spécifiquement français contribuent également à la hausse. La sécheresse persistante pèse sur les perspectives de production hydroélectrique. Dans le même temps, la disponibilité du parc nucléaire suscite des interrogations à l’approche de la période hivernale.
Selon les données reprises par Opéra Énergie, la disponibilité nucléaire s’établissait la semaine dernière à 62 %, contre 67,5 % à la même période l’année précédente. Toute incertitude sur la capacité du parc à produire durant les mois de forte consommation se traduit rapidement par une prime de risque sur les contrats à terme.
Le prix du CO₂ constitue un troisième facteur. À 85,42 €/tonne, le quota européen renchérit le coût de fonctionnement des centrales fossiles susceptibles d’être appelées en complément.
2028 et 2029 beaucoup moins chers
La courbe montre cependant un élément particulièrement intéressant : la flambée se concentre principalement sur l’année 2027. Au 16 octobre, les trois contrats annuels s’établissent à : 109,61 €/MWh (2027) ; 67,06 €/MWh (2028) ; 60,58 €/MWh (2029)
Le marché anticipe donc une forte tension à court terme, suivie d’une détente importante. Le Cal-28 a certes progressé de 6,21 % en une semaine, mais son niveau reste inférieur de plus de 40 €/MWh à celui de 2027. Le Cal-29 reste encore plus proche des niveaux observés avant l’envolée estivale.
Cette différence traduit une courbe de prix fortement inversée : l’électricité disponible prochainement vaut beaucoup plus cher que celle livrable dans deux ou trois ans.
Un retour brutal de la volatilité
L’évolution observée depuis février constitue aussi un rappel de la forte volatilité du marché européen de l’électricité. Un industriel qui aurait sécurisé au début de l’année son approvisionnement 2027 autour de 50 €/MWh se trouve aujourd’hui dans une situation très différente d’une entreprise qui doit acheter la même électricité huit mois plus tard à plus de 100 €/MWh.
La hausse a également des implications pour les nouveaux usages électriques, l’électrification de l’industrie et les contrats de long terme conclus avec les producteurs renouvelables. Elle redonne notamment de la valeur à la capacité des installations photovoltaïques, éoliennes ou de stockage à sécuriser sur plusieurs années une partie du coût de l’électricité.
La courbe d’Opéra Énergie montre enfin que le marché ne prévoit pas nécessairement une installation durable de l’électricité au-dessus de 100 €/MWh : c’est avant tout 2027 qui concentre aujourd’hui les inquiétudes, tandis que les échéances 2028 et 2029 restent proches de 60 à 70 €/MWh.