

La crise de surcapacité qui frappe l’industrie photovoltaïque chinoise continue de peser lourdement sur les résultats des grands fabricants. Tongwei, Jinko Solar et JA Solar ont tous trois aggravé leurs pertes au premier semestre, sur fond d’effondrement de la demande intérieure, de baisse des exportations et de durcissement des barrières commerciales. Un paradoxe alors que la Chine reste, de très loin, le premier marché mondial des énergies renouvelables et continue de déployer des infrastructures solaires à une échelle sans équivalent.
Le ralentissement du marché chinois du solaire se traduit désormais très concrètement dans les comptes des industriels.
Tongwei, leader du polysilicium, a annoncé pour les six premiers mois de l’année une perte nette de 5,12 milliards de yuans, soit environ 654 millions d’euros, contre 4,96 milliards de yuans un an plus tôt. Les fabricants de modules Jinko Solar et JA Solar ont eux aussi fait état d’une dégradation de leurs résultats.
La demande intérieure s’effondre
Les trois groupes pointent d’abord la faiblesse du marché domestique. Les nouvelles capacités solaires installées en Chine au premier semestre se sont élevées à 72,07 GW, contre 212,2 GW sur la même période de l’année précédente.
Le contraste est spectaculaire : après plusieurs années de croissance extrêmement rapide, le marché intérieur ne suffit plus à absorber les volumes produits par une industrie qui a massivement investi dans de nouvelles capacités de fabrication.
Pékin tente désormais de stabiliser le secteur. Les autorités ont notamment renforcé les normes relatives à l’intensité énergétique, limité certaines surcapacités et demandé aux fabricants de respecter davantage de discipline tarifaire.
Mais JA Solar estime que les effets de ces mesures mettront du temps à se matérialiser. Le groupe souligne que les surcapacités restent à la fois conjoncturelles et structurelles, et que la consolidation de la filière n’a pas encore produit tous ses effets.
Les exportations commencent à ralentir
Jusqu’à présent, les débouchés internationaux avaient permis d’amortir en partie le ralentissement chinois. Mais cette soupape devient à son tour moins efficace.
Depuis le mois de mai, les exportations chinoises de produits solaires sont orientées à la baisse. Dans le même temps, les barrières commerciales se multiplient, en particulier aux États-Unis, où des droits de douane visent notamment le polysilicium et certains produits qui en sont issus.
Jinko Solar estime que les marchés d’exportation deviennent globalement plus difficiles et que les canaux traditionnels de commercialisation à l’international sont en pleine recomposition.
Le paradoxe chinois : leader des renouvelables, mais industrie sous pression
Cette crise industrielle intervient alors même que la Chine reste le pays qui développe le plus rapidement les énergies renouvelables au monde.
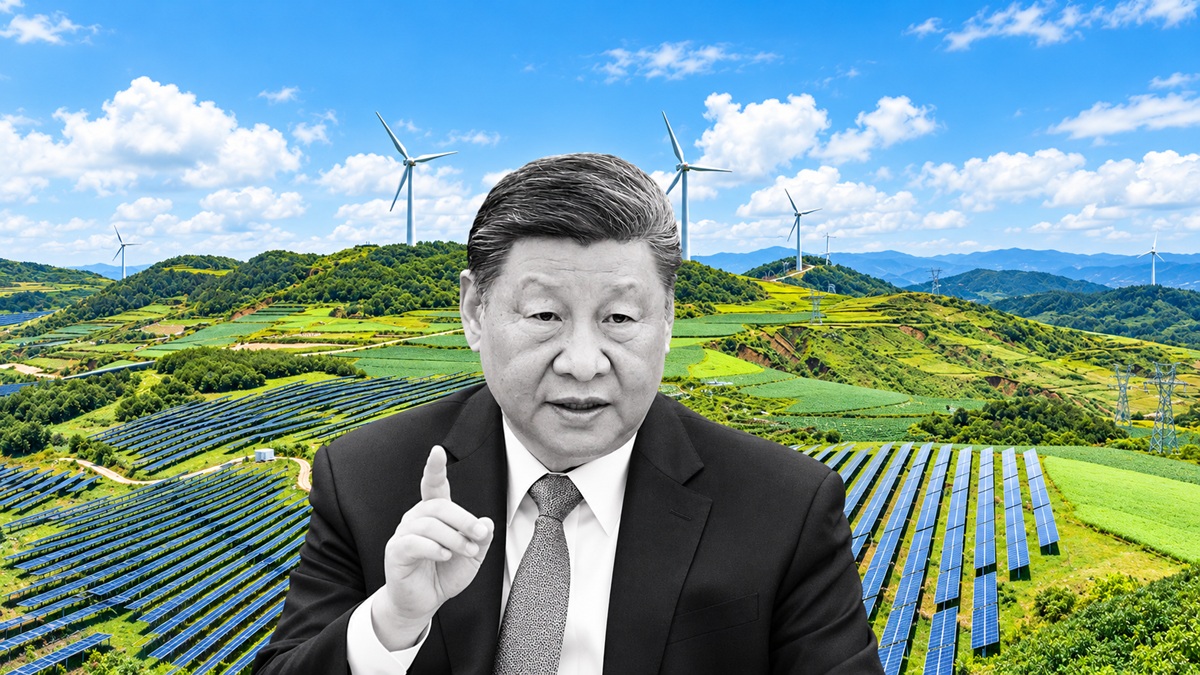
L’exemple du parc solaire de Gonghe-Talatan, sur le plateau Qinghai-Tibet, illustre l’échelle atteinte. Situé à environ 3 000 mètres d’altitude, au bord du désert de Gobi, le site s’étend sur près de 420 km² et totalise une puissance de 17,7 GW.
Des millions de panneaux couvrent ainsi une superficie représentant quatre fois la superficie de Paris.. Le site a même été inscrit au Guinness Book des records en 2022.
Dans la province du Qinghai, les énergies propres représenteraient désormais plus de 95 % des quelque 75 GW de capacités électriques installées.
Une transition pleine de contradictions
La situation chinoise reste toutefois difficile à résumer à une simple success story des renouvelables.
D’un côté, aucun autre pays ne construit autant de solaire, d’éolien, de réseaux et de capacités de stockage. De l’autre, la Chine continue également à mettre en service de nouvelles centrales fossiles.
Cette dualité reflète les priorités du pays : décarboner progressivement son système énergétique, mais aussi garantir sa sécurité d’approvisionnement, soutenir son industrie et accompagner une demande électrique encore très dynamique.
Une crise qui pourrait accélérer la consolidation du secteur
Pour l’industrie photovoltaïque chinoise, le problème devient désormais autant économique qu’énergétique.
Des années de baisse des prix, de compétition intense et de surinvestissement ont tiré les marges vers le bas. Le ralentissement du marché intérieur et la multiplication des barrières commerciales à l’export accentuent encore cette pression.
La conséquence pourrait être une nouvelle phase de consolidation, avec des fermetures d’usines, des regroupements et une sélection plus sévère entre fabricants.
La Chine reste donc le moteur mondial du photovoltaïque, mais ce leadership s’accompagne désormais d’un coût industriel élevé : produire toujours plus ne suffit plus, encore faut-il trouver des débouchés rentables pour absorber cette capacité gigantesque.