

Après la stabilisation observée pendant l’été, les prix des modules photovoltaïques ont légèrement baissé en septembre sur le marché européen. Selon le dernier indice publié par pvXchange, trois des quatre grandes catégories de modules perdent environ un demi-centime d’euro par watt-crête en un mois. Les modules d’entrée de gamme restent pour leur part stables. Un mouvement modéré qui ne remet cependant pas en cause la remontée sensible des prix intervenue depuis le début de l’année 2026.
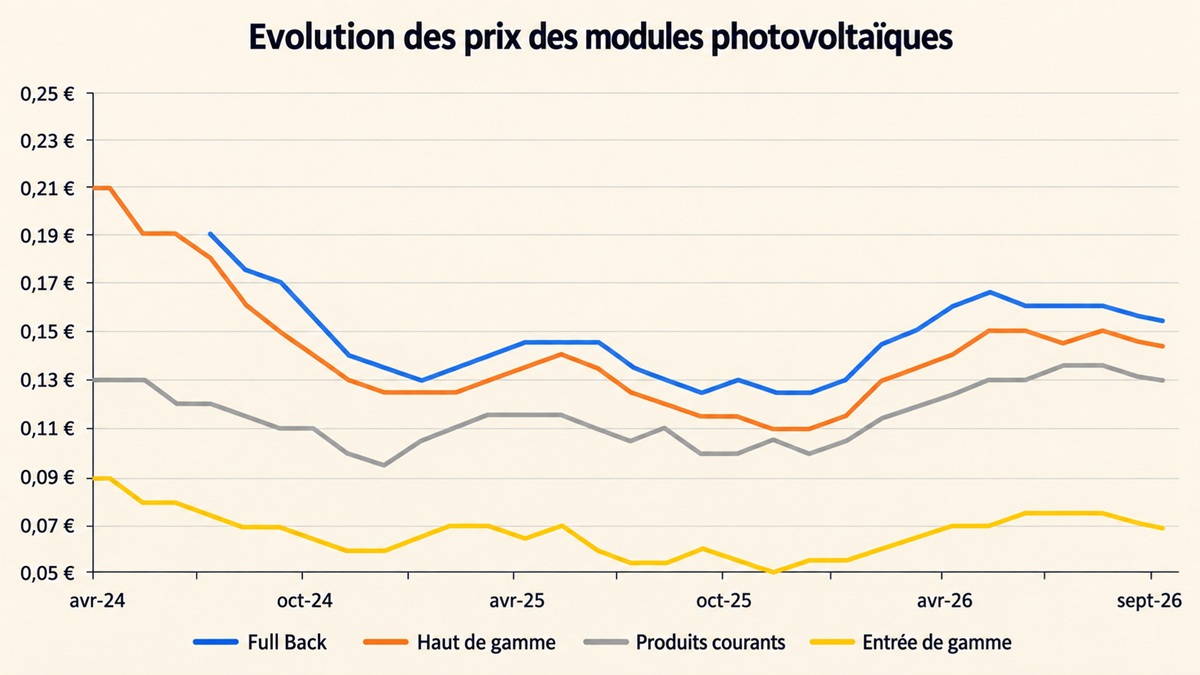
À fin septembre, les modules « Full Black » s’échangent en moyenne autour de 0,155 €/Wc, contre 0,160 €/Wc en août. Les modules à haut rendement reviennent de 0,150 à 0,145 €/Wc, tandis que les produits courants (« Mainstream ») passent de 0,135 à 0,130 €/Wc. Seule la catégorie d’entrée de gamme reste inchangée à 0,070 €/Wc.
En variation mensuelle, le recul atteint ainsi environ 3,1 % pour le Full Black, 3,3 % pour le haut rendement et 3,7 % pour les modules courants.
Un marché qui marque une pause après la remontée du premier semestre
Cette détente doit être replacée dans une perspective plus longue. Les prix européens avaient fortement progressé entre le début de l’année et le printemps 2026 avant de se stabiliser pendant l’été.
Les modules haut rendement, par exemple, se négociaient autour de 0,115 €/Wc en janvier. À 0,145 €/Wc en septembre, ils restent donc environ 26 % plus chers qu’en début d’année. Pour les modules courants, le passage de 0,105 à 0,130 €/Wc représente une hausse proche de 24 %.
Même constat pour les produits d’entrée de gamme : malgré leur stabilité depuis août autour de 0,070 €/Wc, ils restent sensiblement plus chers que les quelque 0,055 €/Wc observés au début de 2026.
Le mouvement de septembre apparaît donc davantage comme une correction après la hausse du premier semestre que comme le début d’une nouvelle chute des prix.
L’offre reste abondante
Comme au cours des mois précédents, le marché européen continue de bénéficier d’une offre de modules importante. Les capacités mondiales de production demeurent très supérieures aux besoins immédiats du marché, limitant la possibilité pour les fabricants d’imposer de nouvelles hausses.
Cette pression concurrentielle se retrouve notamment sur les modules destinés aux grandes installations. Les distributeurs et fabricants cherchent à maintenir leurs volumes dans un environnement où les stocks restent importants et où les développeurs disposent d’un choix considérable de fournisseurs.
La situation reste toutefois différente de celle observée en 2024 et 2025, lorsque les excédents de production avaient entraîné une véritable dégringolade des prix. Les industriels chinois ont depuis engagé différentes initiatives pour tenter de restaurer leurs marges et limiter une concurrence destructrice, tandis que les coûts de certains composants en amont ont recommencé à progresser.
Des modules toujours extrêmement bon marché
Pour les développeurs et les installateurs, les niveaux actuels restent néanmoins historiquement faibles. À 0,130 €/Wc, les modules courants représentent seulement 130 euros par kWc au niveau du commerce de gros européen.
Même le segment Full Black, le plus cher des quatre catégories suivies par pvXchange, ne dépasse plus 155 euros par kWc.
Ces chiffres doivent naturellement être distingués du prix d’une installation photovoltaïque complète : ils correspondent aux prix de gros des modules sur le marché européen et n’intègrent ni transport final, ni structure, ni onduleur, ni installation, ni raccordement.
Ils montrent néanmoins combien le module lui-même représente désormais une part relativement limitée du coût global d’une installation photovoltaïque.
Vers une stabilisation des prix ?
Le recul observé en septembre confirme que la remontée des prix du premier semestre s’est interrompue. Mais rien ne permet encore de conclure à un retour durable à la baisse.
Le marché reste pris entre deux forces contradictoires : d’un côté, les surcapacités industrielles mondiales et la concurrence entre fabricants continuent d’exercer une pression baissière ; de l’autre, la volonté de l’industrie chinoise de restaurer ses marges ainsi que la remontée de certains coûts de production limitent le potentiel de nouvelles baisses.
À court terme, la stabilisation autour des niveaux actuels semble donc se confirmer, avec des ajustements de quelques centimes selon les catégories et les disponibilités.
Après l’envolée du début de l’année, septembre apporte ainsi un peu d’air aux acheteurs européens. Mais avec des prix encore supérieurs de 20 à 27 % à ceux de janvier selon les catégories, le marché des modules photovoltaïques de 2026 reste très différent de celui observé un an plus tôt.