

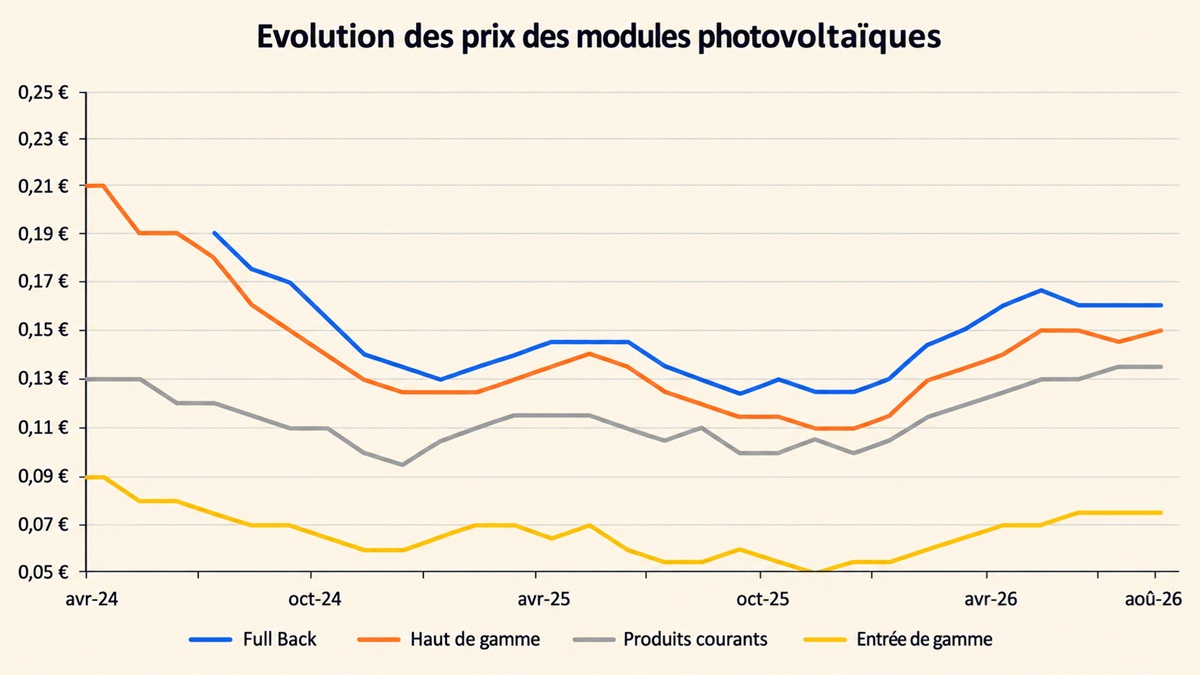
Alors que l’Europe a connu un été marqué par des températures records et une forte demande d’électricité liée notamment à la climatisation, le marché des modules photovoltaïques évolue dans la direction inverse : les prix restent globalement stables, voire reculent légèrement sur certains segments. Dans son analyse du marché d’août 2026, Martin Schachinger, fondateur de pvXchange, estime que les surcapacités de production continuent de peser sur les prix, en particulier pour les modules destinés aux grandes toitures et aux centrales au sol.
Le paradoxe est frappant. La multiplication des vagues de chaleur accroît les besoins d’électricité, tandis que les moyens conventionnels sont eux-mêmes mis sous tension par les fortes températures et les crises géopolitiques. Pourtant, cette situation ne se traduit pas par une accélération spectaculaire des commandes photovoltaïques en Europe. Selon pvXchange, la demande reste présente mais progresse de manière limitée, freinée par les incertitudes réglementaires et économiques.
Les surstocks maintiennent la pression
La principale explication tient à l’excès persistant d’offre. Les fabricants et distributeurs doivent écouler des volumes importants, ce qui empêche une remontée franche des prix. Les modules de la catégorie dite « Mainstream », principalement utilisés sur les grandes installations, sont particulièrement concernés.
Le constat rejoint celui dressé plus largement sur la chaîne de valeur solaire mondiale : les capacités industrielles restent très supérieures à la demande. Une analyse récente estime ainsi la capacité mondiale de production de modules autour de 1 908 GW, pour un marché annuel attendu à environ 638 GW en 2026.
Le seuil du « haut rendement » relevé à 23,5 %
pvXchange a par ailleurs dû modifier son indicateur de prix pour tenir compte de la progression rapide des rendements des modules. Jusqu’ici, la frontière entre les catégories « Mainstream » et « High Efficiency » était fixée à 23 %. Elle passe désormais à 23,5 %.
Pour les modules de petite taille, cela correspond à une puissance d’environ 470 W. Pour les grands formats destinés aux centrales au sol, le seuil se situe désormais au-delà de 635 W ou 730 W, selon le format du module. Cette modification méthodologique influence légèrement les variations mensuelles affichées : sans elle, les modules à haut rendement auraient affiché des prix pratiquement stables en août, tandis que les produits moins performants auraient enregistré une petite baisse.
Une baisse qui pourrait toutefois toucher à sa limite
Les fabricants estiment cependant que les prix disposent désormais de peu de marge pour reculer davantage. Le contexte chinois apporte même quelques signaux de tension en sens inverse. Fin août, les prix FOB Chine des modules TOPCon avaient remonté à environ 0,108 $/W, sous l’effet notamment de la hausse des coûts des cellules et du polysilicium. Mais les prix réellement négociés pour les projets à l’export restent inférieurs aux offres des fabricants, signe que la demande demeure insuffisamment forte pour imposer une hausse durable.
Le marché reste donc pris entre deux forces : la hausse récente de certains coûts de production en amont et une surcapacité industrielle massive qui continue de limiter le pouvoir de fixation des prix des fabricants.
L’incertitude réglementaire allemande pèse sur le marché
En Europe, l’Allemagne constitue un autre facteur d’incertitude. Les discussions autour de la future loi sur les énergies renouvelables, l’EEG 2027, et du « Grid Package » conduisent une partie des acteurs à temporiser leurs investissements, tandis que d’autres cherchent au contraire à avancer leurs projets avant une éventuelle dégradation des conditions de soutien.
Ce phénomène de commandes anticipées permet encore aux installateurs de conserver des carnets de commandes relativement bien remplis, notamment dans le photovoltaïque et le stockage. Mais pvXchange s’interroge sur la durée de cette dynamique et sur la capacité des modèles économiques sans tarif d’achat garanti à prendre rapidement le relais.
Un marché européen toujours favorable aux acheteurs
Pour les développeurs et installateurs européens, la situation reste donc globalement favorable : les modules demeurent à des niveaux de prix particulièrement compétitifs, tandis que les technologies continuent de progresser en puissance et en rendement.
Mais l’équilibre demeure fragile. Si les mesures destinées à réduire les surcapacités chinoises commencent réellement à produire leurs effets, ou si les tensions commerciales aux États-Unis et en Inde détournent davantage de volumes vers ces marchés, la longue phase de baisse des prix des modules pourrait approcher de son plancher.
À court terme toutefois, le constat de pvXchange reste clair : l’été européen a été brûlant, mais le marché des modules photovoltaïques, lui, continue de refroidir.